Машин стало больше, выручка выросла, а денег в кассе — столько же. Знакомо? Обычно дело не в «плохом месяце», а в отдельных ремонтах: скидку дали на глаз, деталь поставили, но в наряд не внесли, машину отдали с обещанием «доплачу завтра». Прибыльность СТО видна только тогда, когда её считают по каждому ремонту, а не по итогу месяца. Наряды, запчасти и оплаты в одном месте собраны в разделе финансов для СТО.
Ниже — метод, который владелец может применить к любому закрытому наряду: что вычитать, где искать потери и что проверять каждую неделю. Это управленческий расчёт для решений, бухгалтерию он не заменяет. Понадобятся только закрытые наряды, закупочные цены деталей и начисления механикам за тот же период.
Выручка и прибыль — разные вещи
Сумма наряда — это то, что клиент должен заплатить. Сколько из этих денег осталось сервису, она не говорит. Из выручки нужно вычесть всё, что появилось именно из-за этого ремонта: закупку запчастей, переменную часть зарплаты механика, расходники.
Остаток — маржинальный доход ремонта. Из него сервис платит постоянные расходы: аренду, администратора, оборудование, коммуналку. Если маржинальный доход маленький или отрицательный, такой ремонт загружает подъёмник, но не приносит денег.
Средняя маржа за месяц здесь почти бесполезна. Десять выгодных ремонтов и три убыточных дают в сумме «нормальную» цифру, а убыточные прячутся. Считайте по нарядам — тогда видно, какие работы, марки или приёмщики стабильно дают низкую маржу.
Формула для одного заказ-наряда
Маржинальный доход = выручка за работы и запчасти − закупка запчастей − переменная оплата механика − расходники
Берите фактические цифры именно этого наряда: реальную закупочную цену поставленной детали и начисление именно за эти работы.
Условный пример (цифры учебные — это не цены MECH Orbit и не статистика):
| Статья | Сумма, грн |
|---|---|
| Работы | 3 000 |
| Запчасти (продажа) | 4 000 |
| Выручка наряда | 7 000 |
| Закупка запчастей | 2 800 |
| Переменная оплата механика | 900 |
| Расходники | 200 |
| Переменные затраты | 3 900 |
| Маржинальный доход | 3 100 (≈44,3% выручки) |
3 100 грн — ещё не чистая прибыль. Это вклад ремонта в покрытие постоянных расходов и прибыль сервиса.
Калькулятор маржи ремонта
Возьмите суммы из одного наряда после скидок, в гривнах без НДС. В полях продажи укажите сумму по наряду. Фактические поступления и долг сверяйте отдельно. Расчёт показывает вклад ремонта до вычета постоянных расходов и налогов.
Что считать переменной оплатой механика
Частая ошибка — вообще не учитывать зарплату в наряде или делить месячную ставку поровну на все машины. Для маржи по наряду берите только ту часть, что зависит от выполненных работ: процент, оплату нормочасов, бонус за конкретный ремонт. Фиксированный оклад относите к постоянным расходам, вместе с арендой.
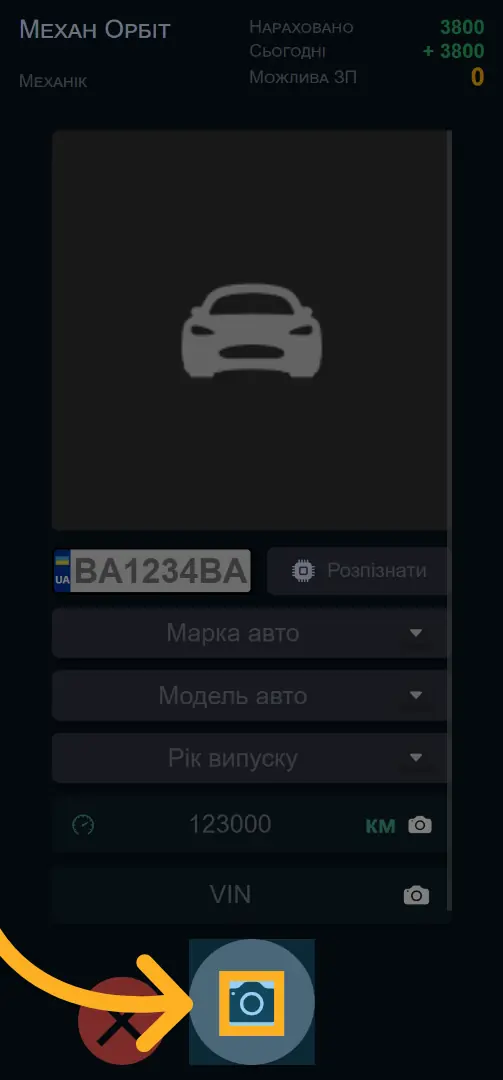
Если над машиной работали двое, делите начисление по факту. Иначе один ремонт покажется выгодным, а другой — убыточным без реальной причины.
Работы или запчасти: на чём держится маржа
Разложите маржинальный доход на две части. Работы: выручка за работы минус переменная оплата механика. Запчасти: продажа минус закупка. В условном примере работы дают 2 100 грн, запчасти — 1 200 грн, расходники забирают 200 грн.
Так видно, на чём стоит сервис. Если почти вся маржа — с запчастей, любая скидка на детали или клиент со своими запчастями сразу бьют по прибыли. Если с работ — решают загрузка постов и выработка механиков.
Маржа на запчастях: где она теряется
Наценка на запчасти — заметная часть дохода многих независимых СТО. Но маржу на запчастях легко переоценить, если смотреть только на цену продажи.
- Закупочная цена той детали, которую поставили, а не той, что была в прайсе месяц назад.
- Аналог вместо оригинала. Поставили другой артикул, а в наряде остался первый — маржа в отчёте выдуманная.
- Возврат поставщику. Деталь вернули, а закупка осталась в наряде — маржа занижена.
- Деталь со склада без списания. Продали, а себестоимость не учли — маржа завышена, склад тает.
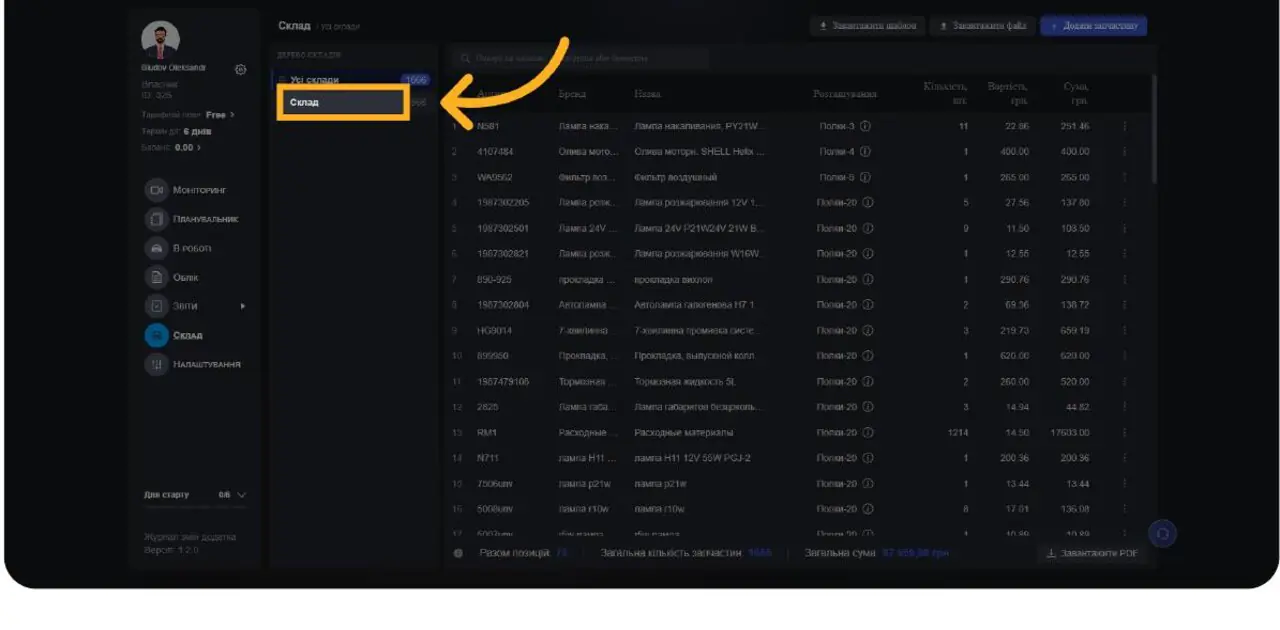
Когда закупочная и продажная цены стоят в одной строке позиции, такие вещи видны сразу. Как спокойно сверить остатки перед такой проверкой — в статье о первой сверке остатков запчастей.
Три утечки маржи
Продолжаем условный пример. Каждый сценарий считаем отдельно от базового, не складывая.
Скидка «на глаз». Клиенту скинули 700 грн. Затраты не изменились, маржинальный доход падает с 3 100 до 2 400 грн. «Всего 10%» от чека забрали больше 22% маржи этого ремонта.
Забытая деталь. Механик поставил дополнительную деталь с закупкой 400 грн, в наряд её не внесли. Клиент не заплатил, расход остался: маржинальный доход — 2 700 грн. Так и пропадают хомуты, датчики, крепёж — по отдельности мелочь, а за месяц набегает заметная сумма.
Отдали без полной оплаты. Клиент заплатил 2 000 из 7 000 грн. Маржа на бумаге та же, но 5 000 грн — не в кассе, а в долге. А запчасти уже оплачены и зарплата начислена. Долг без даты и ответственного — это деньги, которые сервис фактически одолжил клиенту.
Есть и четвёртый случай — клиент со своими запчастями. Выручки по деталям нет вовсе, и вся маржа наряда держится на работах. Если ставка на работы рассчитана с расчётом на наценку по запчастям, такой ремонт может почти ничего не принести. А если деталь окажется неподходящей, время поста уйдёт впустую. Решите заранее, на каких условиях вы берёте такие машины, и смотрите их маржу отдельной строкой.
Отдельно посчитайте деньги, вложенные в машины, которые ещё в работе: запчасти куплены, ремонт не закрыт и не оплачен.
Посчитайте маржу на своих нарядах. 14 дней бесплатно: максимальный тариф, отчёты по прибыли, обороту и начислению зарплаты с первого дня.
Еженедельная проверка для владельца
- Наряды с самым низким маржинальным доходом — почему именно они?
- Скидки: кто дал, на какой наряд, согласовано ли.
- Детали, выданные со склада, но не попавшие ни в один наряд.
- Наряды, где аналог заменил оригинал: совпадают ли артикул и закупка.
- Долги клиентов: сумма, дата, ответственный.
- Деньги, вложенные в ещё не выданные машины.
- Начисление зарплаты за неделю — совпадает ли с выполненными работами.
Цель — не найти виноватого, а найти шаг, на котором выпадают деньги, и закрыть его: правило для скидок, обязательное внесение детали в наряд, выдача машины только после оплаты или согласованного долга.
Как это устроено в MECH Orbit
В CRMmech прибыльность считается по каждому наряду: работы минус запчасти. Данные берутся из того, что уже есть в системе: заказ-наряды, склад и оплаты. Выручка видна в реальном времени по каждому наряду, рядом — расходы на закупки, зарплату и аренду. Отдельно видны деньги, вложенные в автомобили клиентов, и долги клиентов с датами.
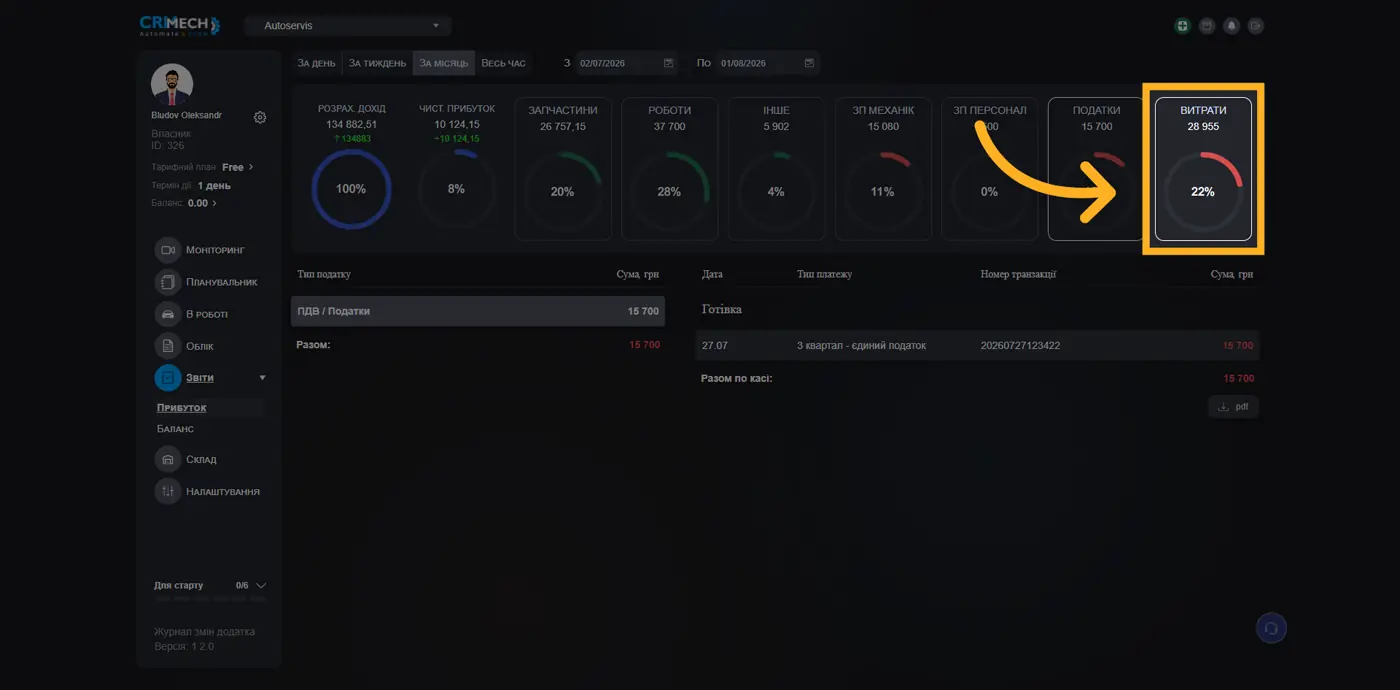
Деталь, выданная в наряд, списывается со склада, закупочная и продажная цены — в одной строке. Согласование клиента хранится с датой и составом, так что спор «я на это не соглашался» решается по записи — подробнее в статье о согласовании ремонта с клиентом. Отчёты по заработку за сегодня и вчера, обороту, прибыли и начислению зарплаты доступны с первого дня бесплатного теста.
Частые вопросы
Какую маржу на запчастях считать нормальной?
Универсальной цифры нет: она зависит от поставщиков, марок и структуры работ. Важнее видеть фактическую маржу по каждому наряду и замечать отклонения.
Чем маржинальный доход отличается от прибыли?
Маржинальный доход — выручка ремонта минус переменные затраты. Прибыль остаётся после покрытия ещё и постоянных расходов.
Как часто проверять прибыльность?
Каждую неделю по закрытым нарядам. Раз в месяц — общую картину с постоянными расходами вместе с бухгалтером.
Можно ли увидеть прибыльность в тестовом периоде?
Да. На 14 дней вы получаете максимальный тариф, а отчёты по прибыли, обороту и начислению зарплаты доступны с первого дня на ваших реальных нарядах.
Нужна ли отдельная финансовая программа?
Для управленческой проверки — нет, если наряды, склад и оплаты ведутся в одной системе. Бухгалтерский и налоговый учёт ведите по правилам своего предприятия.
14 дней бесплатно, без привязки карты. Посмотрите прибыльность своих ремонтов на реальных нарядах.